Inhaltsverzeichnis5
Section element
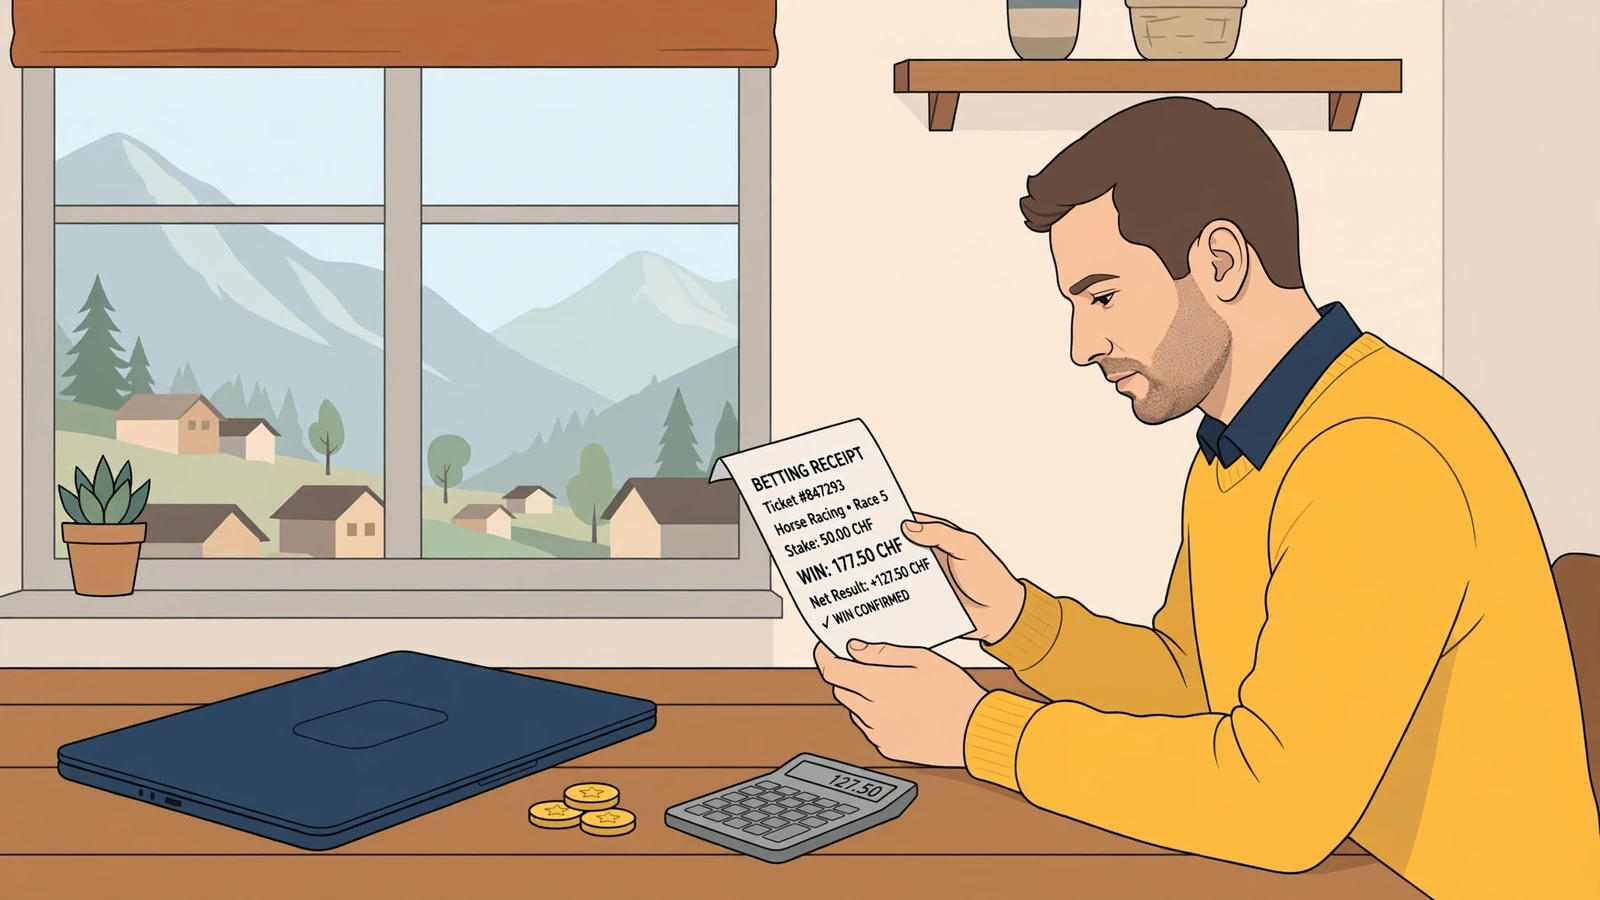
Massgeblich ist die Differenz zwischen Auszahlung und Einsatz; mehrere kleinere Gewinne bilden keinen gemeinsamen steuerpflichtigen Betrag.
Die Schwelle gilt für den einzelnen Nettogewinn
Bei Sportwetten entscheidet nicht die Summe, die im Lauf eines Jahres auf dem Konto eingeht. Für die Steuer zählt der einzelne Gewinnfall: Steuerpflichtig wird ein Nettogewinn, sobald er CHF 1000 übersteigt. Mehrere kleinere Gewinne werden nicht zusammengerechnet, um nachträglich über diese Schwelle zu gelangen. Wer also wiederholt kleinere Beträge gewinnt, beurteilt jeden Gewinn für sich.
Der Nettogewinn ist nicht mit der Auszahlung gleichzusetzen. Vom ausgezahlten Betrag wird der ursprüngliche Einsatz abgezogen; was danach verbleibt, bildet die relevante Grösse. Eine hohe Auszahlung kann deshalb einen deutlich kleineren Nettogewinn enthalten. Umgekehrt verändert ein kleiner Einsatz die Beurteilung nicht dadurch, dass er neben der Auszahlung unscheinbar wirkt: Entscheidend bleibt die Differenz zwischen Auszahlung und Einsatz im konkreten Wettfall.
Damit erhält die Frage, ob Sportwetten steuerpflichtig sind, eine engere Antwort als eine Jahresrechnung vermuten lässt. Nicht jede einzelne Auszahlung ist automatisch steuerbares Einkommen, und eine Häufung kleinerer Gewinne macht sie nicht zu einem einzigen grossen Gewinn. Die Schwelle hängt am Nettogewinn des jeweiligen Falls. Für die steuerliche Einordnung ist daher die Rechnung pro Wette wichtiger als ein blosses Addieren aller Zahlungseingänge.
 Zahlungswege zeigen, wie Sportwetten zugänglich werdenBei Schweizer Sportwetten stehen Buchmacher neben Einzahlungen ab 1 Euro und Zahlungsarten wie Twint, Visa, Bitcoin und PayPal.
 Der Rückweg des Geldes folgt eigenen RegelnAuszahlungen folgen meist dem Einzahlungsweg; Buchmacherfreigabe und anschliessender Transfer durch Bank oder Zahlungsdienstleister sind getrennte Schritte.
Diese Regelung hat eine Geschichte. Seit Anfang 2013 gilt für Wettgewinne ein Freibetrag von CHF 1000; davor lag er bei CHF 50. Der Sprung veränderte, welche Gewinne überhaupt in den steuerpflichtigen Bereich fallen. Eine alltägliche Grenze, könnte man meinen. Doch sie ordnet, wann ein privater Erfolg dem Staat als Einkommen erscheint – und wann er ausserhalb dieser Schwelle bleibt.
Im Sprachgebrauch klingt «steuerfrei» oft nach einer Eigenschaft der Wette selbst. Tatsächlich hängt die Beurteilung hier an der Höhe des einzelnen Nettogewinns. Ein kleinerer Gewinn wird nicht deshalb steuerpflichtig, weil daneben weitere kleinere Erfolge stehen; ebenso wenig wird ein einzelner Gewinn durch eine schwache Gesamtbilanz kleiner. Verluste aus anderen Wettfällen gehören nicht in diese Rechnung. Massgebend sind Auszahlung und ursprünglicher Einsatz des Gewinnfalls, nicht die Stimmung einer ganzen Saison.
Auch wer regelmässig wettet, kann die Schwelle nicht anhand des Jahresergebnisses beurteilen. Die Häufigkeit der Wetten ersetzt die Einzelbetrachtung nicht: Mehrere Gewinne unter CHF 1000 bleiben getrennte Fälle, während ein Nettogewinn oberhalb der Grenze für sich betrachtet wird. Für eine korrekte Berechnung braucht es deshalb eine klare Zuordnung von Einsatz und Auszahlung zu jedem Gewinn. Die Steuer auf Sportwetten beginnt nicht dort, wo ein Konto über längere Zeit insgesamt im Plus steht, sondern bei einem einzelnen Nettogewinn, der den festgelegten Freibetrag überschreitet.
Schweizer Wettanbieter im Vergleich
Für einen Vergleich rund um Onlinewetten und Steuern 2026 zählen zunächst die konkreten Angaben zu steuerlich relevanten Nettogewinnen und zur jeweiligen Spielkategorie. Daneben lassen sich die Angebote anhand ihrer Zahlungswege, Auszahlungsdauer und Mindesteinzahlung einordnen. Bei verfügbaren Produktmerkmalen und Werkzeugen für verantwortungsvolles Spielen geht es um die praktische Ausgestaltung des Angebots. Auch Bonusbedingungen wären ein Vergleichspunkt, sofern sie für das jeweilige Angebot relevant sind.
| Anbieter | Betreiber | Mindesteinzahlung | Zahlungsmethoden | Merkmale |
|---|---|---|---|---|
| Sporttip | Swisslos Interkantonale Landeslotterie | 10 CHF | TWINT, PostFinance, Kreditkarte | Livewetten, Live-Statistiken, iOS-App, Android-App |
| Jouez Sport | Société de la Loterie de la Suisse Romande (Loterie Romande) | — | TWINT, Visa | Cash-out, iOS-App |
| Slotoro | Wiraon B.V. (Willemstad, Curaçao) | — | Visa, Mastercard, Maestro, Skrill, Neteller … | E-Sport, Casino, Live-Casino |
| Rabona | — | 10 CHF | PlayID, Karte, Paysafecard | Livewetten, Casino |
| MyStake | GTW B.V. | 20 € | — | Livewetten, E-Sport, Virtuelle Sportarten, Casino |
| Stake | Medium Rare N.V. | — | Bitcoin, Ethereum, Litecoin, USDT, Tron … | Casino, Poker, Krypto-Zahlungen |
| Cloudbet | Halcyon Super Holdings B.V. | — | Bitcoin, Ethereum, Litecoin | Livewetten, E-Sport, Casino, Live-Casino |
| PlayZilla | — | 10 CHF | Visa, Mastercard | Livewetten, Virtuelle Sportarten, Pferdewetten, Casino |
| 22BET | — | — | Visa, Mastercard, Skrill, Neteller | Livewetten, E-Sport, Virtuelle Sportarten, Casino |
| Vegas Now | Just Entertainment B.V. | 20 CHF | — | — |
Sporttip
Sporttip wird von Swisslos Interkantonale Landeslotterie betrieben und bietet Livewetten sowie Live-Statistiken. Das Sportangebot ist von der Interkantonalen Geldspielaufsicht (Gespa) lizenziert. Für Einzahlungen stehen TWINT, PostFinance und Kreditkarte zur Verfügung; die Mindesteinzahlung beträgt 10 CHF. Auszahlungen dauern 5–10 Arbeitstage. Die iOS- und Android-App ergänzen das Angebot. Für verantwortungsvolles Spielen gibt es separate Verlustlimiten pro Tag, 7 und 30 Tage sowie eine freiwillige Spielsperre von 1–180 Tagen oder auf unbestimmte Zeit.
Jouez Sport
Jouez Sport verbindet Cash-out mit einer iOS-App und wird von der Société de la Loterie de la Suisse Romande (Loterie Romande) betrieben. Die Lizenz für das Angebot erteilt die Interkantonale Geldspielaufsicht (Gespa). Einzahlungen sind mit TWINT oder Visa möglich. Bei einem Auszahlungsantrag von Montag bis Donnerstag dauert die Auszahlung bis zu 3 Werktage; bei einem Antrag von Freitag bis Sonntag bis zu 6 Werktage. Verlustlimiten sowie ein vorübergehender Spielausstieg von 1 Tag bis 6 Monate gehören zu den Spielerschutz-Tools.
Slotoro
Slotoro wird von Wiraon B.V. in Willemstad, Curaçao, betrieben und vereint E-Sport, Casino und Live-Casino. Für Zahlungen sind Visa, Mastercard, Maestro, Skrill und Neteller aufgeführt. Im Profil lassen sich Einzahlungslimits festlegen; zusätzlich stehen Abkühlphasen und Selbstausschluss zur Verfügung. Damit umfasst das Angebot Sport- und Casinoinhalte sowie mehrere Zahlungswege und verschiedene Möglichkeiten, das eigene Spiel zu begrenzen.
Rabona
Rabona kombiniert Livewetten mit Casino-Angeboten. Die Mindesteinzahlung beträgt 10 CHF. Als Zahlungswege stehen PlayID, Karte und Paysafecard zur Verfügung. Damit finden sich bei Rabona Sportwetten in Echtzeit und Casinospiele neben einer vergleichsweise niedrigen Mindesteinzahlung und drei genannten Möglichkeiten zur Einzahlung.
MyStake
MyStake bietet Livewetten, E-Sport, virtuelle Sportarten und Casino. Betreiber ist GTW B.V. Die Mindesteinzahlung liegt bei 20 €. Für verantwortungsvolles Spielen können Tages-, Wochen- und Monats-Einzahlungslimits über den Kundenservice eingerichtet werden. Ausserdem gibt es eine Auszeit und Selbstausschluss. So verbindet das Angebot mehrere Wett- und Spielbereiche mit zeitlich gestaffelten Einzahlungslimits.
Stake
Stake verbindet Casino und Poker mit Krypto-Zahlungen und wird von Medium Rare N.V. betrieben. Für Einzahlungen werden Bitcoin, Ethereum, Litecoin, USDT und Tron genannt. Zu den Spielerschutz-Tools zählen Einzahlungslimits und Glücksspiellimits; zusätzlich sind Spielpause, Produkt- und Poker-Ausschluss, Selbstausschluss sowie Kontoschliessung möglich. Das Angebot umfasst damit mehrere Kryptowährungen und abgestufte Möglichkeiten, das Spielen zu begrenzen oder zu beenden.
Cloudbet
Cloudbet bietet Livewetten, E-Sport, Casino und Live-Casino; 90 % der Auszahlungen erfolgen in unter 2 Minuten. Betreiber ist Halcyon Super Holdings B.V. Als Zahlungsmittel sind Bitcoin, Ethereum und Litecoin angegeben. Einzahlungslimits lassen sich täglich, wöchentlich und monatlich setzen. Eine Abkühlung ist für 24 Stunden bis 3 Monate möglich; der Selbstausschluss reicht von 1 Jahr bis lebenslang. Die Kombination aus Sport, E-Sport und Casinospielen macht die Spielkategorie zu einem wichtigen Vergleichspunkt.
PlayZilla
PlayZilla vereint Livewetten, virtuelle Sportarten, Pferdewetten und Casino. Die Mindesteinzahlung beträgt 10 CHF. Für Zahlungen sind Visa und Mastercard vorgesehen. Das Angebot umfasst damit mehrere Wett- und Spielkategorien, darunter Pferdewetten und virtuelle Sportarten, bei einer Mindesteinzahlung von 10 CHF.
22BET
22BET bietet Livewetten, E-Sport, virtuelle Sportarten und Casino. Einzahlungen sind mit Visa, Mastercard, Skrill und Neteller möglich. Für verantwortungsvolles Spielen lässt sich das Konto schliessen oder das Glücksspiel einschränken: Die genannten Zeiträume betragen 1 Monat, 6 Monate oder 1 Jahr. Das Angebot verbindet mehrere Sport- und Casinobereiche mit vier Zahlungswegen und zeitlich festgelegten Einschränkungen.
Vegas Now
Vegas Now wird von Just Entertainment B.V. betrieben. Die Mindesteinzahlung beträgt 20 CHF. Damit sind Betreiber und Einzahlungsschwelle die zentralen Vergleichspunkte des Angebots.
Angebot und Steuerfrage trennen
Für die Einordnung von Onlinewetten und Steuern 2026 sind steuerlich relevante Nettogewinne und die Spielkategorie entscheidend. Zahlungswege, Auszahlungstempo, Einzahlungsschwellen und Produktbereiche beschreiben dagegen die praktische Nutzung der Angebote. Diese Punkte lassen sich getrennt betrachten: Die Ausgestaltung eines Wettangebots beantwortet nicht von selbst, wie ein individueller Gewinn steuerlich einzuordnen ist.
«Ohne Wettsteuer» heisst nicht steuerfrei
Der Ausdruck «ohne Wettsteuer» klingt nach einem Gewinn, der ungekürzt und endgültig beim Spieler bleibt. Bei zugelassenen Schweizer Grossspielen beschreibt er die Steuerfolge jedoch nur unvollständig: Ein Teil des Gewinns wird zunächst einbehalten und an die Steuerbehörden weitergeleitet. Erst die Deklaration in der Steuererklärung macht daraus eine Rückerstattung.
Für Fussballwetten gilt keine pauschale Ausnahme. Online-Sportwetten zählen zu den Grossspielen; auch automatisierte und interkantonale Wetten fallen in diese Kategorie. Bei den zugelassenen Angeboten überweisen die Anbieter 35 Prozent der Gewinne als Verrechnungssteuer. Der Abzug geschieht direkt durch den Veranstalter. Auf dem Kontoauszug kann der Gewinn deshalb kleiner erscheinen, als das Wettresultat zunächst erwarten liess.
Diese Verrechnungssteuer ist nicht automatisch die endgültige Belastung. Wer den Gewinn in der nächsten Steuererklärung angibt, erhält den einbehaltenen Betrag vollständig zurück. Der Vorgang ist damit weniger eine zusätzliche Steuer auf Fussballwetten als ein vorläufiger Abzug, dessen Rückzahlung an die Deklaration geknüpft ist. Das Wort «steuerfrei» überspringt gerade diesen Zwischenschritt.
Section element
Verrechnungssteuer
Die Verrechnungssteuer bei zugelassenen Grossspielen wird zunächst vom Anbieter einbehalten und erst nach der Deklaration in der Steuererklärung wieder erstattet.
Hinter der Regel steht eine vertraute Spannung: Der Staat behandelt Geldspielgewinne als Einkommen, lässt aber einen Teil der Abwicklung bereits beim Anbieter erledigen. Die Verrechnungssteuer schafft zunächst einen Einbehalt; die Steuererklärung führt die Angaben mit der persönlichen Veranlagung zusammen. Für Spielerinnen und Spieler ist die Erklärung daher nicht bloss Papierarbeit, sondern der Weg, auf dem der Abzug wieder ausgeglichen wird. Ein stillschweigender Verzicht auf die Deklaration würde diesen Weg abschneiden.
Auch die Bezeichnung «Wettsteuer» kann die Sache verwischen. Sie lässt an eine eigene, endgültige Abgabe auf jeden Wettschein denken. Tatsächlich geht es bei den zugelassenen Grossspielen um die Verrechnungssteuer auf den Gewinn und um deren Rückerstattung nach ordnungsgemässer Angabe. Das Ergebnis einer Fussballwette allein sagt also noch nicht, welcher Betrag am Ende als Steuerbelastung bleibt.
Die verbreitete Vorstellung, Fussballwetten könnten grundsätzlich ohne steuerliche Folgen bleiben, hält dieser Unterscheidung nicht stand. Zunächst wird ein Anteil einbehalten; nach der Deklaration wird er zurückerstattet. Die Rückzahlung ist an die Steuererklärung gebunden, nicht an die blosse Tatsache, dass eine Wette gewonnen wurde.
Steuern umgehen oder korrekt deklarieren?
Bei Fussballwetten kann der Eindruck entstehen, ohne einbehaltene Wettsteuer bleibe auch die Steuererklärung unberührt. Bei ausländischen Quellen führt diese Rechnung in die falsche Richtung: Der Anbieter führt nicht automatisch eine Verrechnungssteuer an die Schweizer Steuerbehörden ab. Der Gewinn verschwindet dadurch jedoch nicht aus der Einkommensbesteuerung.
Erträge aus ausländischen Wettangeboten gelten als ordentliches Einkommen und sind vollständig zu versteuern. Ein Freibetrag ist dafür nicht vorgesehen. Das gilt auch für Gewinne bei Anbietern, die in der Schweiz nicht bewilligt sind; sie fallen ebenfalls vollständig unter die Einkommenssteuer. Eine fehlende Bewilligung schafft also keine steuerliche Lücke. Sie macht das Angebot nicht zulässig: Ausländische Wettanbieter dürfen ihre Dienste in der Schweiz nicht anbieten.
Section element
Steuerpflicht ausland
Gewinne aus ausländischen oder nicht bewilligten Wettangeboten gelten als ordentliches Einkommen und sind vollständig zu versteuern, da hier keine automatische Verrechnungssteuer abgeführt wird.
Gerade die fehlende automatische Abführung kann eine falsche Sicherheit erzeugen. Auf dem Kontoauszug steht womöglich der ausgezahlte Betrag, nicht aber ein Steuerabzug, der später zurückerstattet werden könnte. Die Verantwortung für die korrekte Deklaration liegt bei der spielenden Person. Gewinne aus ausländischen Quellen müssen in der Steuererklärung angegeben werden, auch wenn kein Anbieter zuvor Geld für die Steuer zurückbehalten hat. Das ist Selbstdeklaration, keine freiwillige Ergänzung.
Wer Wettsteuer umgehen möchte, indem er auf einen ausländischen oder nicht bewilligten Anbieter ausweicht, findet deshalb keine legale Abkürzung. Steuerlich bleibt der Gewinn erfasst; zugleich ist das Angebot für Einwohnerinnen und Einwohner der Schweiz nicht zugelassen. Bei unbewilligten Online-Wetten besteht zudem das Risiko, den Einsatz zu verlieren. Das Fehlen eines Abzugs ist ein Verwaltungsdetail, keine Erlaubnis und kein Steuerprivileg. Bequem, aber folgenreich.
Für die Deklaration zählt, dass steuerpflichtige Gewinne nachvollziehbar erfasst werden. Eine eigene Dokumentation der Auszahlungen und der dazugehörigen Unterlagen hilft, die Angaben gegenüber der Steuerbehörde korrekt zu machen. Aus dem Umstand, dass kein Anbieter die Verrechnungssteuer einbehält, lässt sich weder ableiten, dass nichts anzugeben sei, noch dass der Gewinn steuerfrei wäre. Bei ausländischen Wettgewinnen gehört die Angabe in die Steuererklärung; die Besteuerung erfolgt als Einkommen.
Was die Spielkategorie an der Steuer ändert
Für die steuerliche Einordnung zählt nicht allein, dass auf ein Sportereignis gewettet wurde. Entscheidend ist auch, zu welcher Spielkategorie das Angebot gehört. Kleinspiele umfassen lokale Sportwetten; ihre Gewinne sind vollständig von der Steuer befreit. In dieselbe Kategorie fallen kleine Tombolas und Pokerturniere mit begrenzter Reichweite. Das Recht zieht hier eine Grenze nach der Reichweite des Spiels: Was lokal bleibt, wird anders behandelt als ein Angebot, das mehrere Kantone oder das Internet umfasst.
 Ein kleiner Markt mit klar gezogenen GrenzenSeit 2019 sind Sportwetten in der Schweiz legal; nur zwei Anbieter besitzen eine offizielle Schweizer Lizenz, ausländische Online-Angebote sind nicht zugelassen.
 Sportwetten zwischen Spielplan und StaatsaufsichtDas Schweizer Wettangebot reicht von Fussball und Eishockey bis zu Tennis, Wintersport und E-Sport; Auswahl und Bedingungen variieren je Anbieter.
Online-Sportwetten gehören zu den Grossspielen. Dasselbe gilt für automatisierte Wetten und interkantonale Angebote. Die technische Form oder der grössere geografische Rahmen verändert damit die steuerliche Zuordnung, auch wenn das Spiel für die Beteiligten weiterhin schlicht eine Wette auf einen sportlichen Ausgang ist. «Wetten ohne Steuer» lässt sich deshalb nicht als allgemeine Eigenschaft einer Wettart verstehen. Steuerfreiheit ist an die Kategorie Kleinspiel gebunden.
Bei steuerpflichtigen Gewinnen aus Grossspielen können bestimmte Einsatzkosten abgezogen werden. Abziehbar sind fünf Prozent des Bruttoertrags, begrenzt auf 5’000 Franken pro Gewinn. Der Abzug betrifft damit Kosten, die unmittelbar mit dem Einsatz verbunden sind; er macht aus einem Grossspiel aber kein Kleinspiel und hebt dessen steuerliche Einordnung nicht auf. Die Rechnung unterscheidet also zwischen der Art des Angebots und den Kosten, die bei einem steuerpflichtigen Gewinn berücksichtigt werden dürfen.
Auch Verluste folgen keiner allgemeinen Verrechnungsidee. Geldspielverluste lassen sich nicht von anderen Einkünften abziehen. Ein Verlust aus einer Wette mindert folglich nicht das übrige Einkommen, selbst wenn er im selben Zeitraum wie ein Gewinn aus einer anderen Einkunftsquelle entsteht. Für die Steuer auf Wettgewinne ist die Spielkategorie somit ein eigener Prüfpunkt: Kleinspiele sind befreit, Grossspiele fallen in die steuerpflichtige Ordnung, und Einsatzkosten können dort nur im vorgesehenen Rahmen berücksichtigt werden. Verluste bleiben ausserhalb der Verrechnung mit anderen Einkünften.
Section element
Ab wann sind Sportwetten-Gewinne in der Schweiz steuerpflichtig?
Sobald dein Nettogewinn aus einer einzelnen Wette CHF 1000 übersteigt. Dafür wird dein Einsatz von der Auszahlung abgezogen; kleinere Gewinne werden nicht zusammengerechnet.
Müssen Wettgewinne in der Steuererklärung angegeben werden?
Ja, steuerpflichtige Gewinne aus zugelassenen Schweizer Grossspielen solltest du in der Steuererklärung angeben. So erhältst du die einbehaltene Verrechnungssteuer zurück oder angerechnet.
Muss ich Wettgewinne von ausländischen Anbietern versteuern?
Ja, Gewinne von ausländischen Anbietern gelten als ordentliches Einkommen und sind vollständig steuerpflichtig. Dafür gibt es keinen Freibetrag.